₹50 लाख से ज्यादा की खरीद पर लगेगा TDS, कारोबारियों के लिए जानना जरूरी है ये नया नियम
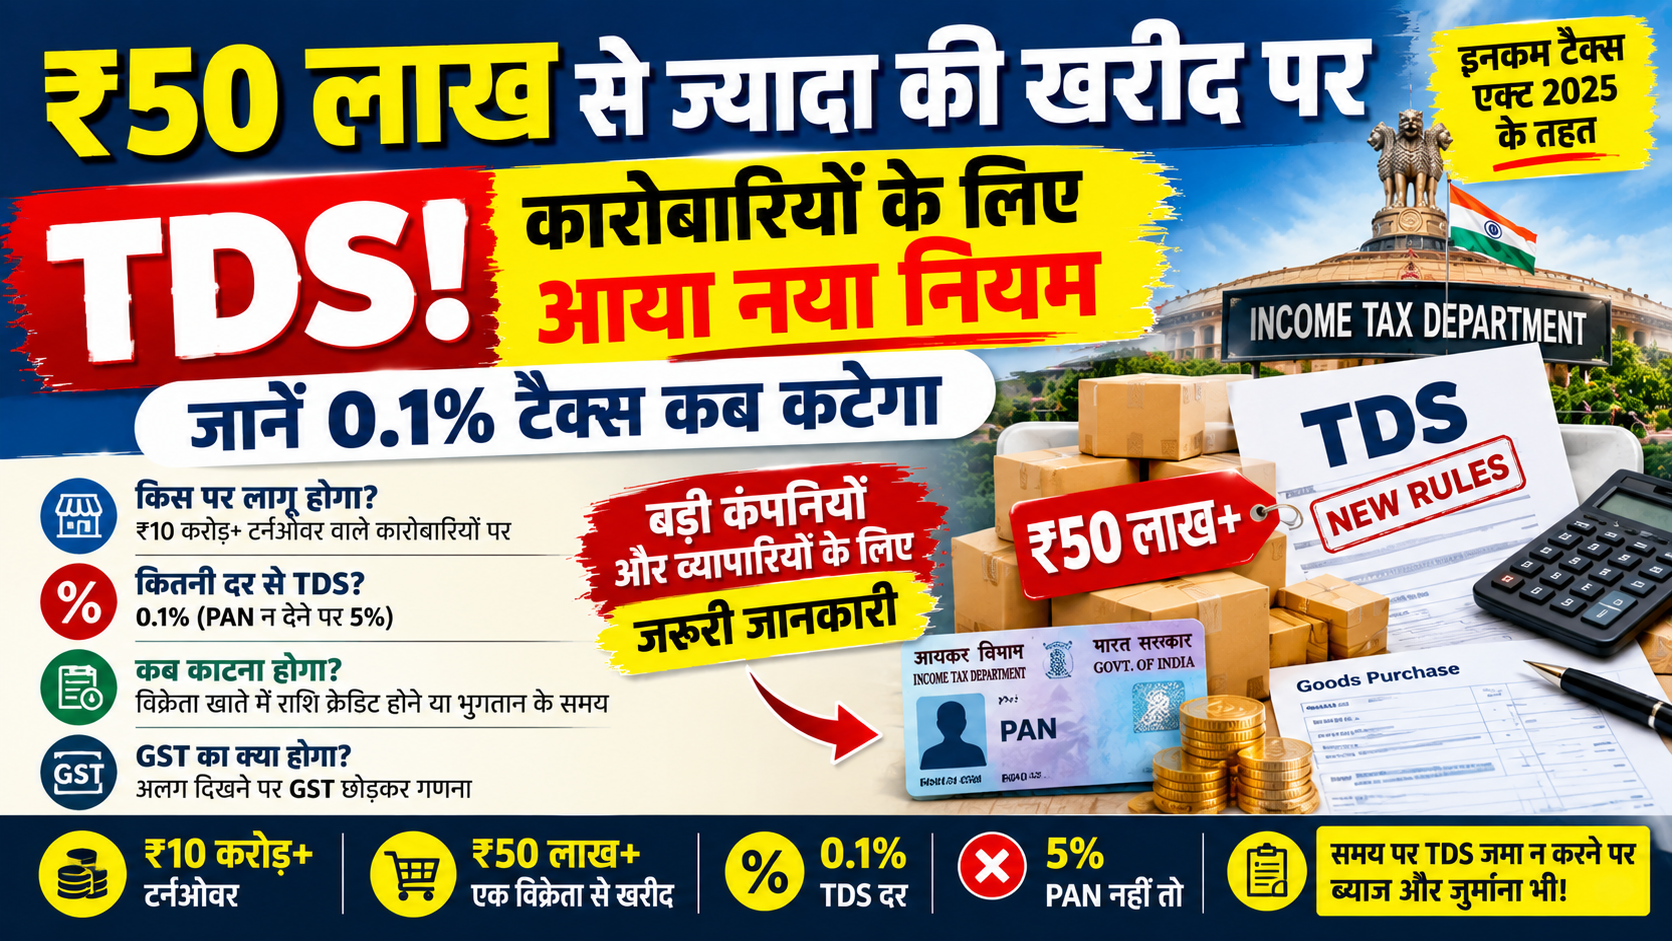
नई दिल्ली: अगर कोई कारोबारी एक वित्त वर्ष में किसी एक निवासी विक्रेता से ₹50 लाख से ज्यादा की वस्तुओं की खरीद करता है, तो उस पर TDS से जुड़े नियम लागू हो सकते हैं। Income-tax Act, 2025 में वस्तुओं की खरीद पर TDS के लिए विस्तृत प्रावधान किए गए हैं।
नए प्रावधानों के तहत पात्र खरीदार को ₹50 लाख से अधिक की खरीद वाली राशि पर 0.1% की दर से TDS काटना होगा। हालांकि यह नियम हर खरीदार पर लागू नहीं होगा।
किन कारोबारियों पर लागू होगा नियम?
TDS की यह व्यवस्था मुख्य रूप से ऐसे कारोबारी खरीदारों पर लागू होगी, जिनकी पिछले टैक्स वर्ष में कुल बिक्री, ग्रॉस रिसीट या कारोबार का टर्नओवर ₹10 करोड़ से अधिक रहा हो।
इसके साथ ही:
खरीदारी किसी निवासी विक्रेता से होनी चाहिए।
एक ही विक्रेता से वस्तुओं की कुल खरीद ₹50 लाख से अधिक होनी चाहिए।
₹50 लाख से अधिक वाली राशि पर 0.1% TDS काटा जाएगा।
₹50 लाख से ज्यादा खरीद पर कितना TDS?
मान लीजिए किसी पात्र कारोबारी ने एक वित्त वर्ष में एक निवासी विक्रेता से ₹70 लाख की खरीदारी की।
ऐसे मामले में ₹50 लाख तक की खरीद पर TDS नहीं लगेगा। बाकी ₹20 लाख पर 0.1% TDS लगेगा।
₹20,00,000 × 0.1% = ₹2,000 TDS
यानी कारोबारी को ₹2,000 TDS काटकर सरकार के खाते में जमा करना होगा।
PAN नहीं देने पर 5% TDS
अगर विक्रेता अपना PAN उपलब्ध नहीं कराता है, तो TDS की दर बढ़कर 5% हो सकती है। इसलिए कारोबारियों के लिए विक्रेता का PAN और खरीद रिकॉर्ड सही रखना बेहद जरूरी है।
TDS कब काटना होगा?
TDS काटने का समय भी महत्वपूर्ण है। नियम के अनुसार TDS उस समय काटा जाएगा जो इनमें से पहले हो:
विक्रेता के खाते में राशि क्रेडिट होने का समय या भुगतान करने का समय।
इसका मतलब है कि एडवांस पेमेंट के मामलों में भी TDS की जिम्मेदारी उत्पन्न हो सकती है।
GST पर क्या होगा असर?
अगर GST और अन्य गैर-GST शुल्क अलग से दिखाए गए हैं और निर्धारित शर्तें पूरी होती हैं, तो क्रेडिट के समय TDS की गणना सामान्यतः GST को छोड़कर की जाएगी।
हालांकि अगर भुगतान क्रेडिट से पहले किया जा रहा है और उस समय GST अलग से स्पष्ट रूप से उपलब्ध नहीं है, तो पूरे भुगतान पर TDS की स्थिति बन सकती है।
TDS जमा करने की समय सीमा
काटे गए TDS को सरकार के खाते में निर्धारित समय के भीतर जमा करना होगा। नए प्रावधानों के अनुसार सामान्य तौर पर इसे महीना खत्म होने के सात दिन के भीतर जमा करना होगा। मार्च में काटे गए TDS के लिए अगले टैक्स वर्ष की 30 अप्रैल तक जमा करने की समय सीमा बताई गई है।
इसके अलावा TDS की quarterly statement Form 140 में और TDS certificate Form 131 में जारी करने का प्रावधान बताया गया है।
नियम नहीं मानने पर लग सकता है ब्याज
अगर TDS समय पर नहीं काटा गया तो 1% प्रति माह या उसके हिस्से की दर से ब्याज लग सकता है।
वहीं TDS काटने के बाद सरकार के खाते में जमा करने में देरी होने पर 1.5% प्रति माह या उसके हिस्से की दर से ब्याज लग सकता है। TDS statement में देरी पर ₹200 प्रतिदिन तक की फीस भी लग सकती है, जो TDS की राशि से अधिक नहीं होगी।
कारोबारियों के लिए याद रखने वाली 5 बड़ी बातें
₹10 करोड़+ — पिछले टैक्स वर्ष का टर्नओवर
₹50 लाख+ — एक विक्रेता से खरीद की सीमा
0.1% — सामान्य TDS दर
5% — PAN उपलब्ध न होने पर दर
1% / 1.5% — TDS कटौती या जमा में देरी पर ब्याज
ध्यान दें
यह नियम खास तौर पर बड़े कारोबार और हाई-वैल्यू खरीदारी करने वाले व्यवसायों के लिए महत्वपूर्ण है। कारोबारियों को seller-wise purchase records, PAN details, invoices और TDS compliance का सही रिकॉर्ड रखना चाहिए। लागू प्रावधानों में बदलाव संभव होने के कारण वास्तविक अनुपालन से पहले संबंधित सरकारी अधिनियम, नियम और अधिसूचनाओं की जांच करना उचित है।