ICAI में Central Council Member के इस्तीफे के बाद CAG Audit की मांग पर बहस तेज, खर्च और Governance पर उठे सवाल
नई दिल्ली: इंस्टीट्यूट ऑफ चार्टर्ड अकाउंटेंट्स ऑफ इंडिया (ICAI) के Central Council से CA मधुकर नारायण Hiregange के इस्तीफे के बाद Institute की Governance, Transparency और Financial Accountability को लेकर बहस तेज हो गई है। अब सवाल उठ रहा है कि क्या ICAI के वित्तीय प्रबंधन और कामकाज पर Comptroller and Auditor General of India (CAG) की ओर से व्यापक या Performance Audit कराया जाना चाहिए।
CA Sansaar में प्रकाशित एक विश्लेषण में यात्रा, टेक्नोलॉजी, विज्ञापन, Student Funds और Governance से जुड़े मुद्दों को उठाते हुए ICAI पर स्वतंत्र Financial Oversight बढ़ाने की जरूरत पर चर्चा की गई है।
CA मधुकर Hiregange ने इस्तीफे से पहले क्या उठाए सवाल?
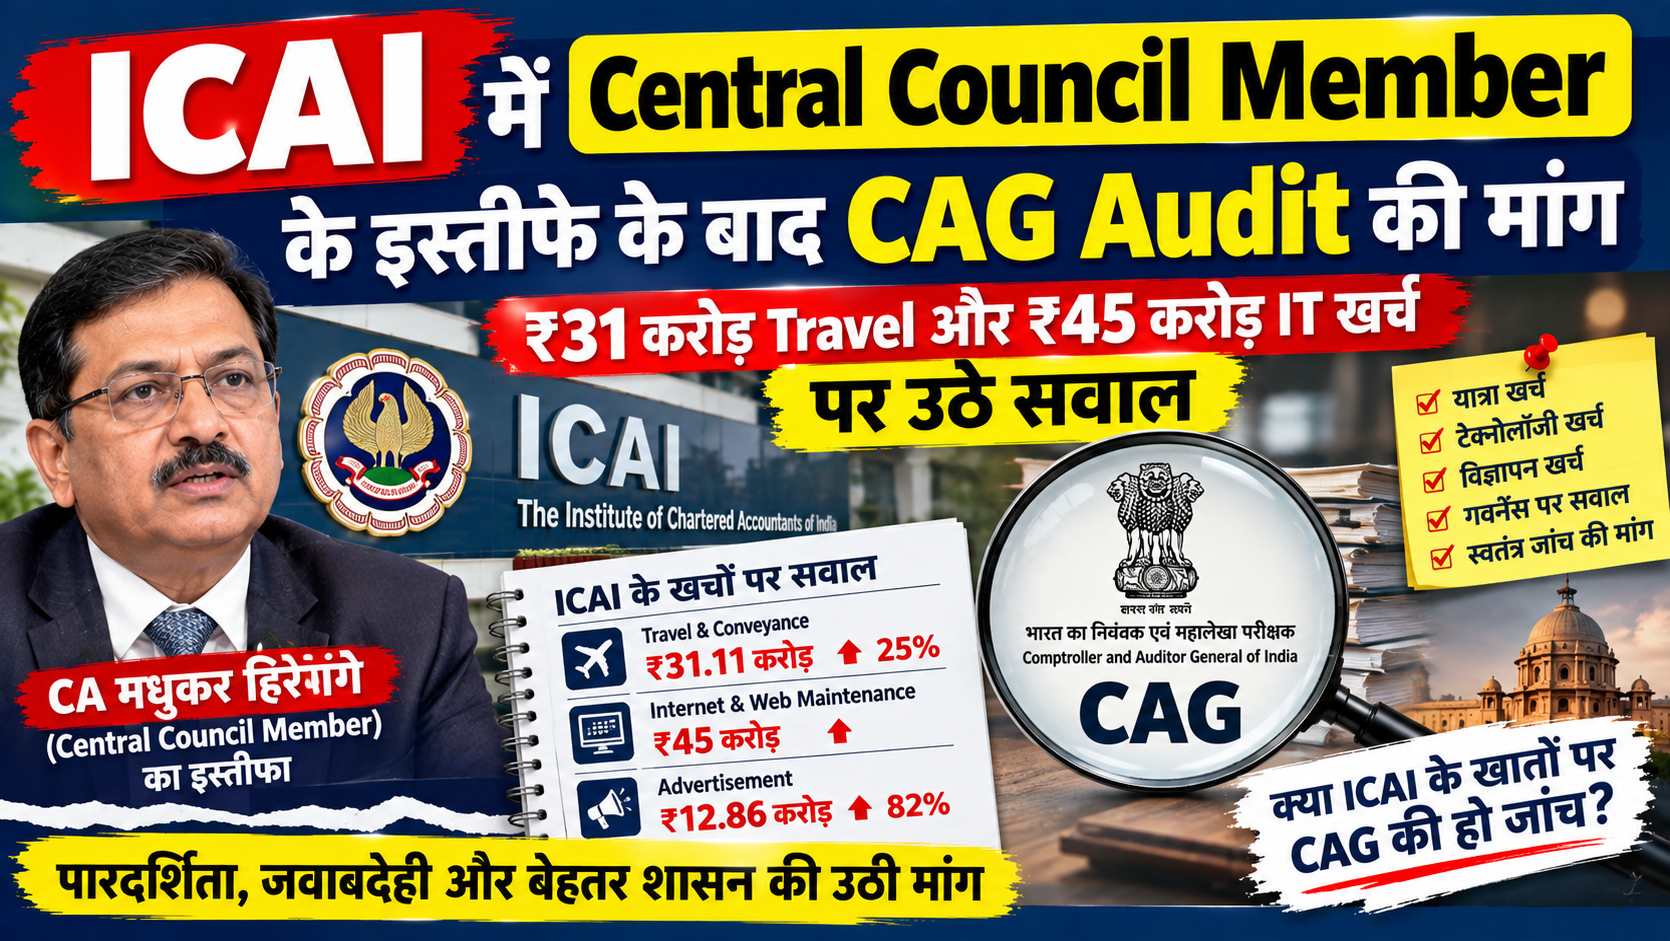
रिपोर्ट के अनुसार, CA मधुकर नारायण Hiregange ने 23 अगस्त 2026 को ICAI Central Council से इस्तीफा देने का निर्णय लिया। उनके सार्वजनिक बयान के मुताबिक उन्होंने करीब 18 महीनों तक Governance, Ethical Standards, Electoral Practices, Transparency, Accountability, Internal Controls और Student Welfare जैसे मुद्दों पर Council के सामने सवाल उठाए।
उन्होंने कथित तौर पर कई communications के जरिए Council members, Government nominees और अन्य संबंधित अधिकारियों के सामने अपनी चिंताएं रखीं।
उनकी चिंताओं में Students के पैसे से होने वाले कुछ कार्यक्रमों, meetings और international travel से जुड़े खर्च का मुद्दा भी शामिल था। हालांकि, ये CA Hiregange द्वारा व्यक्त की गई चिंताएं और आरोप हैं; इन्हें किसी स्थापित वित्तीय अनियमितता के निष्कर्ष के रूप में नहीं देखा जाना चाहिए।
ICAI के Annual Accounts में सामने आए ये आंकड़े
बहस के बीच ICAI की 77th Annual Report और Accounts for FY 2025-26 का हवाला दिया गया है। ICAI ने अपनी वेबसाइट पर इस Annual Report को 6 अगस्त 2026 को सूचीबद्ध किया है।
रिपोर्ट में कुछ प्रमुख खर्चों का उल्लेख किया गया है:
Travel और Conveyance खर्च
वित्त वर्ष 2025-26 में ICAI का Travelling & Conveyance खर्च करीब ₹31.11 करोड़ बताया गया है, जबकि पिछले वित्त वर्ष में यह लगभग ₹24.80 करोड़ था।
यानी एक साल में इस मद में करीब 25% की बढ़ोतरी हुई।
हालांकि, केवल खर्च बढ़ने से यह साबित नहीं होता कि खर्च अनुचित या अनावश्यक था। ICAI की राष्ट्रीय और अंतरराष्ट्रीय गतिविधियों को देखते हुए इस मद में खर्च होना स्वाभाविक भी हो सकता है। सवाल मुख्य रूप से इसके purpose, approval और outcome की transparency को लेकर उठाया जा रहा है।
Internet और Web Maintenance पर ₹45 करोड़
रिपोर्ट में ICAI के Internet & Web Maintenance खर्च को भी चर्चा का विषय बनाया गया है।
FY 2025-26 में इस मद में करीब ₹45 करोड़ खर्च बताए गए हैं, जबकि FY 2024-25 में यह लगभग ₹36.68 करोड़ था।
इसमें website development, cloud infrastructure, software, cybersecurity, digital learning, examination infrastructure और अन्य IT services जैसी अलग-अलग गतिविधियां शामिल हो सकती हैं।
विश्लेषण में सवाल उठाया गया है कि इतनी बड़ी राशि का component-wise और project-wise disclosure होने से members को खर्च और उससे मिलने वाले benefits को बेहतर तरीके से समझने में मदद मिल सकती है।
Advertisement खर्च में भी बड़ी बढ़ोतरी
रिपोर्ट के अनुसार, ICAI का Advertisement Expenditure भी बढ़ा है।
FY 2024-25: करीब ₹7.08 करोड़
FY 2025-26: करीब ₹12.86 करोड़
इस हिसाब से लगभग 82% की बढ़ोतरी दिखाई देती है।
हालांकि, खर्च में वृद्धि अपने आप में किसी गलत काम का प्रमाण नहीं है। मुख्य सवाल यह है कि यह राशि किन campaigns पर खर्च हुई, vendors का चयन कैसे हुआ और इन activities से क्या measurable outcomes मिले।
ICAI का Surplus करीब ₹150 करोड़
रिपोर्ट में ICAI की मजबूत financial position का भी उल्लेख किया गया है।
FY 2025-26 में:
Total Income: करीब ₹1,219.45 करोड़
Total Expenditure: करीब ₹1,069.35 करोड़
Income over Expenditure: करीब ₹150.10 करोड़
पिछले वित्त वर्ष में surplus करीब ₹80.15 करोड़ बताया गया था।
यानी एक साल में surplus में उल्लेखनीय बढ़ोतरी हुई।
इस पर बहस यह है कि ICAI अपने अतिरिक्त resources को students, young CAs, small and medium practitioners, professional education और digital services पर और अधिक खर्च कर सकता है या नहीं।
क्या ICAI पहले से Audit नहीं होता?
यह सवाल बेहद महत्वपूर्ण है। ICAI के accounts पहले से statutory audit के अधीन हैं।
Chartered Accountants Act, 1949 की Section 18(5) के अनुसार Council के annual accounts का audit ऐसी Chartered Accountant firm से कराया जाता है जिसे Council, CAG द्वारा maintained panel of auditors में से annually appoint करती है। कानून में कुछ परिस्थितियों में Special Audit का प्रावधान भी है।
इसलिए यह कहना सही नहीं होगा कि ICAI के accounts का कोई audit नहीं होता।
वास्तविक बहस इससे आगे की है।
Financial Audit और Performance Audit में क्या अंतर?
एक सामान्य financial audit मुख्य रूप से यह देखने पर केंद्रित होता है कि financial statements सही तरीके से तैयार किए गए हैं और लागू accounting framework के अनुसार financial position को उचित रूप से प्रस्तुत करते हैं।
वहीं Performance या Value-for-Money review में व्यापक सवाल देखे जा सकते हैं:
पैसा किस उद्देश्य से खर्च हुआ?
खर्च आवश्यक और economical था या नहीं?
Members और students को इससे क्या लाभ मिला?
Procurement और vendor selection प्रक्रिया कैसी थी?
बड़े खर्चों से measurable outcome क्या मिला?
Internal controls कितने प्रभावी हैं?
यही कारण है कि ICAI के लिए CAG-level independent scrutiny की मांग को लेकर चर्चा हो रही है।
क्या CAG सीधे ICAI का Audit कर सकता है?
इस मामले में कानूनी स्थिति को समझना जरूरी है।
सिर्फ इसलिए कि ICAI संसद के कानून से स्थापित statutory body है, यह अपने आप नहीं माना जा सकता कि उसका सामान्य audit सीधे CAG द्वारा ही होगा।
मौजूदा Chartered Accountants Act, 1949 ने ICAI के accounts के लिए विशेष audit mechanism निर्धारित किया हुआ है। इसलिए अगर भविष्य में direct CAG audit या periodic CAG performance audit को अनिवार्य बनाना हो, तो इसके लिए उचित statutory या governmental framework की जरूरत पड़ सकती है।
आगे क्या हो सकता है?
इस बहस के बीच कुछ संभावित सुधारों पर विचार किया जा सकता है, जैसे:
समय-समय पर independent Performance Audit
बड़े expenditure की अधिक detailed public disclosure
मजबूत independent Audit & Governance Committee
बड़े contracts और procurement की बेहतर transparency
Student Funds के उपयोग की अधिक स्पष्ट reporting
Travel और international programmes के outcomes की reporting
यह मामला ICAI की credibility से भी जुड़ा
ICAI देश की प्रमुख statutory professional institutions में से एक है और Chartered Accountancy profession के regulation तथा development में महत्वपूर्ण भूमिका निभाता है।
इसलिए transparency और accountability को लेकर उठने वाले सवालों का स्वतंत्र और तथ्यात्मक तरीके से समाधान Institute की credibility को और मजबूत कर सकता है।
साथ ही यह भी महत्वपूर्ण है कि Travel, Technology या Advertisement खर्च में वृद्धि को अपने आप financial misconduct नहीं माना जा सकता। इसी तरह CA Madhukar Hiregange द्वारा उठाई गई चिंताओं की स्वतंत्र जांच के बिना उन्हें स्थापित तथ्य नहीं माना जाना चाहिए।
निष्कर्ष
ICAI Central Council member के इस्तीफे के बाद अब बहस केवल एक व्यक्ति के resignation तक सीमित नहीं रह गई है। चर्चा इस बात पर केंद्रित हो गई है कि ICAI जैसे statutory professional body में Financial Transparency, Governance और Value-for-Money को और मजबूत कैसे किया जाए।
मौजूदा कानून के तहत ICAI के accounts का statutory audit होता है, लेकिन अब यह सवाल सामने है कि क्या independent Performance या CAG-level scrutiny Institute और CA profession में public confidence को और मजबूत कर सकती है।
फिलहाल CAG audit का कोई नया फैसला घोषित नहीं हुआ है। यह मुद्दा मुख्य रूप से उठाई गई मांग और चल रही governance debate का हिस्सा है।